🔎 핵심만 콕콕
- 솔리다임의 미국 상장설에 SK하이닉스 주가가 5% 넘게 빠지자 회사가 진화에 나섰습니다.
- 솔리다임의 eSSD 설비 증설이 급한데, SK하이닉스는 HBM 등 투자할 곳이 많아 자금 조달 방식을 두고 고심 중인데요.
- 5단 중복상장 우려가 커지면서 이사회의 주주 보호 책임이 시험대에 올랐습니다.
솔리다임 상장설에 흔들린 SK하이닉스
📰 로이터발 상장설: 지난달 25일 로이터통신 보도와 함께 SK하이닉스의 솔리다임 상장 논란이 재점화했습니다. SK하이닉스의 미국 손자회사 솔리다임이 이르면 내년 미국 증시 상장을 검토하고 있으며, 기업가치가 최대 1,500억 달러(약 200조 원)에 달할 수 있다는 내용이었는데요. 상장이 성사되면 약 150억 달러(약 20조 원)를 조달할 수 있다는 전망도 나왔습니다. 솔리다임은 9월 말 투자은행들과 상장 주관사 선정을 위한 회의도 진행한 것으로 알려졌죠.
📉 연휴 끝나자 주가 5% 하락: 보도 이후 시장은 곧바로 반응했습니다. 추석 연휴가 끝난 첫 거래일인 지난달 28일 SK하이닉스 주가는 5% 넘게 떨어졌고, SK스퀘어와 SK㈜도 동반 하락했는데요. 솔리다임이 따로 상장하면 기존 SK하이닉스 주주가 누리던 경제적 가치가 외부 주주와 나뉠 수 있다는 우려가 주가를 끌어내린 요인으로 꼽혔습니다.
🗣️ "결정된 것 없다": 논란이 커지자 SK하이닉스는 지난 1일 솔리다임과 관련해 구체적으로 결정된 사항은 없다는 공식 입장을 내놨습니다. 장기적인 기업가치와 주주가치 제고를 가장 중요한 판단 기준으로 삼겠다고 밝혔는데요. 외부 자본과 내부 자본 중 무엇을 쓸지는 형식이 아니라 기존 주주에게 미치는 경제적 가치를 종합적으로 따져 정하겠다는 설명입니다. 구체적인 방안을 검토하게 되면 이사회에서 재무·사업적 영향을 살피고, 필요한 주주 보호 방안도 함께 설명하겠다고 덧붙였죠.
투자는 급한데, 돈은 어디서 끌어올까
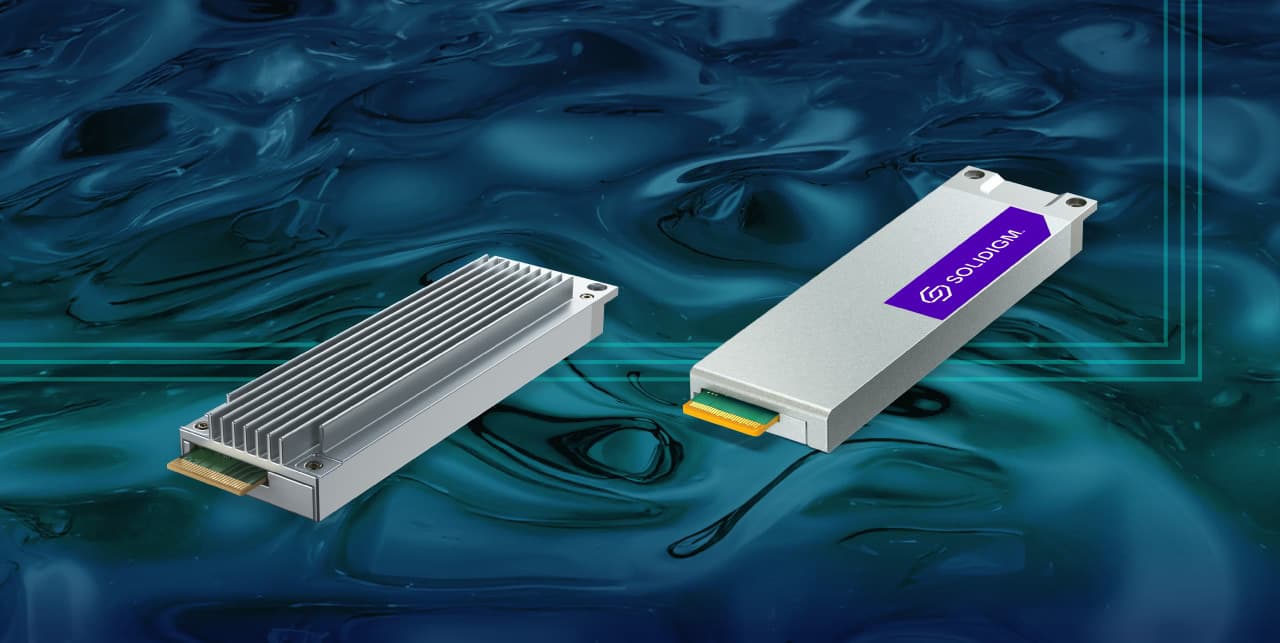
🏭 eSSD 수요 급증, 증설은 더뎌: 상장설의 배경에는 솔리다임의 자금 조달 필요성이 있습니다. 솔리다임은 SK하이닉스가 2021년 인텔의 낸드·SSD 사업을 인수하며 출범한 미국 법인으로, AI 데이터센터용 기업용 SSD(eSSD)가 주력인데요. AI 열풍으로 eSSD 수요가 폭증하면서 수년간 적자를 내던 솔리다임은 2024년부터 처음으로 연간 흑자를 기록하기도 했습니다. 다만 시장조사업체 옴디아에 따르면 올해 솔리다임의 웨이퍼 생산량은 99만 장에 그쳐, 201만 장까지 늘어날 것으로 예상되는 중국 YMTC의 절반에도 못 미치는 등 증설 속도는 아직 더딘 편이죠.
기업용 SSD(eSSD): SSD(Solid State Drive)는 전원이 꺼져도 데이터가 유지되는 비휘발성 저장장치로, 플래시 메모리를 기반으로 합니다. 운영체제와 파일을 저장하며, 기존 하드디스크보다 훨씬 빠른 속도가 특징인데요. eSSD는 이를 데이터센터·서버 환경에 맞춰 속도·안정성·수명을 끌어올린 기업용 제품입니다.
웨이퍼: 반도체를 만드는 데 쓰이는 얇고 둥근 실리콘 원판입니다. 웨이퍼 위에 회로를 여러 층으로 형성한 뒤 잘라내면 각각의 반도체 칩이 됩니다.
💸 자체 자금이냐, 외부 자본이냐: 문제는 SK하이닉스 역시 돈 쓸 곳이 많다는 점입니다. 고대역폭 메모리(HBM)과 첨단 패키징을 중심으로 용인·청주·호남권에 대규모 투자를 추진 중이고, 미국과 일본 추가 투자 가능성도 열어둔 상태인데요. 자체 자금을 쓰면 솔리다임 지분을 지킬 수 있지만 HBM 등에 쓸 돈이 줄고, 외부 자본을 끌어오면 투자 부담은 덜되 솔리다임의 성장 이익을 새 주주와 나눠야 합니다. SK하이닉스가 자금이 있다고 해서 모든 투자를 자체 자금으로 하는 것이 최선은 아니라고 선을 그은 이유죠.
고대역폭 메모리(HBM): 여러 개의 메모리를 층층이 쌓아 데이터 통로를 넓힌 초고속 메모리입니다. AI 연산처럼 한 번에 많은 데이터를 빠르게 처리해야 하는 환경에서 핵심 역할을 합니다.
📊 증권가 평가는 엇갈려: 증권가의 시각도 갈립니다. 토스증권은 솔리다임의 이익과 현금흐름이 그간 SK하이닉스 연결 범위 안에 있었던 만큼, 별도 상장은 기존 주주에게 불리한 이슈라고 평가했는데요. 반면 미래에셋증권은 지분 매각으로 약 150억 달러의 미국 내 투자 여력을 확보할 수 있고, 고성능 제품 대부분이 SK하이닉스 본사 기술을 활용하기 때문에 기업가치에 미치는 영향은 제한적일 것으로 내다봤습니다.
5단 중복상장 논란? 관건은 결국 주주 보호
🏗️ 다섯 단계로 얽힌 소유 구조: 논란의 또 다른 축은 복잡한 소유 구조입니다. SK그룹의 반도체 사업은 SK㈜에서 SK스퀘어, SK하이닉스, 미국 투자법인 AI컴퍼니를 거쳐 솔리다임까지 이어지는 다단계 구조인데요. 상위 세 곳은 한국거래소에, SK하이닉스는 지난 7월 나스닥에도 미국주식예탁증서(ADR) 형태로 상장돼 있습니다. 솔리다임까지 상장하면 비상장사인 AI컴퍼니를 제외한 네 곳이 상장사가 됩니다. 한국기업거버넌스포럼은 이처럼 다섯 단계로 이어진 지배구조를 두고 5단 중복상장이라며, 오히려 지금도 3단 중복상장 해소를 고민할 때라고 비판했죠.
미국주식예탁증서(ADR): 미국 밖의 기업 주식을 미국 증시에서 거래할 수 있도록 만든 주식 대체 증서입니다. 미국의 은행이 해외 기업의 주식을 보관하고 그에 해당하는 ADR을 발행해, 투자자는 미국 주식처럼 달러로 사고팔 수 있죠.
😨 국내 주주의 중복상장 포비아: 국내 투자자에게 중복상장은 유독 민감한 문제입니다. 과거 LG화학이 배터리 사업을 물적분할해 LG에너지솔루션을 상장시킨 뒤 모회사 주가가 크게 저평가받았던 선례 때문인데요. 자본시장연구원의 남길남 선임연구위원은 자회사 상장 이후 모회사 기업가치가 30% 이상 낮아지는 경향이 있다고 분석했습니다. 솔리다임은 인수한 회사라 물적분할과는 다르지만, 알짜 사업을 따로 상장해 기존 주주 몫을 줄이는 관행이 반복될 수 있다는 우려가 나오죠.
물적분할: 한 회사가 특정 사업부를 떼어내 새로운 자회사로 만드는 기업분할 방식입니다. 기존 회사가 신설회사의 지분을 보유하기 때문에, 기존 주주는 신설회사의 주식을 직접 받지 않는다는 특징이 있죠.
📜 8월부터 강화된 규정, 해외도 적용: 지난 8월부터 한국거래소는 중복상장을 원칙적으로 금지하고 예외적으로만 허용하도록 심사를 강화했습니다. 모회사 이사회에는 △ 주주 영향 평가 △ 주주 보호 방안 마련 △ 주주소통 또는 주주동의 여부 확인 △ 상장 찬반 결의 및 자회사 통지 △ 공시의 5대 의무가 부과되는데요. 자회사가 해외 거래소에 상장하는 경우에도 똑같이 적용되죠. 다만 해외 상장은 거래소의 직접 심사 대상이 아니어서, 솔리다임 상장이 현실화하면 다른 기업에도 규제를 우회하는 뒷문을 열어줄 수 있다는 지적이 나옵니다.
👥 소액주주 반발, 이사회 역할 주목: 소액주주들은 집단 대응에 나섰습니다. 소액주주단체 액트는 솔리다임 상장 재검토를 요구하며 한국거래소에 탄원서를 내겠다고 밝혔는데요. SK하이닉스 이사회가 상장의 영향을 제대로 검토하고 주주 보호 절차를 이행했는지 확인해 달라는 내용입니다. 앞으로는 신주와 구주의 배분 구조, SK하이닉스 지분이 얼마나 낮아지는지, 조달한 자금을 어디에 쓸지가 기존 주주의 득실을 가를 핵심 변수가 될 전망이죠.